Domain wuqu.de kaufen?
Wir ziehen mit dem Projekt
wuqu.de um.
Sind Sie am Kauf der Domain
wuqu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuqu.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
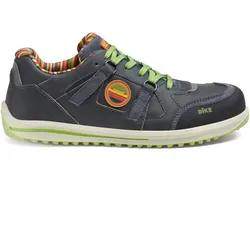
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 40 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 38 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 39 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 40 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 41 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sicherheitshalbschuhe S3 "RAVING RANKING" anthrazit - 42 - grauUmweltfreundlich Sicherheitshalbschuhe Die Sicherheitshalbschuhe S3 "RAVING RANKING" von DIKE® in der Farbe anthrazit sind die idealen Begleiter für Ihren Arbeitsalltag. Das Obermaterial aus vollnarbigem recycelbarem Nappaleder mit pull-up Einsätzen aus PU ist besonders robust. Das Innenfutter Solidbreath® ist mit offenen Zellen, die das Schwitzen der Füße und unangenehme Gerüche verhindern. Die herausnehmbare Einlegesohle aus recyceltem EVA ist anatomisch geformt. Die Laufsohle aus umweltfreundlichem und kompaktem PU ist besonders rutschsicher. Die Zwischensohle aus recycelbarem PU-Schaum bietet hervorragende Dämpfung. Um die nötige Sicherheit kümmert sich der HighSafe-Tex® Durchtrittschutz und die Schutzkappe aus Aluminium. Verschlossen werden die Halbschuhe mit einer klassischen Schnürung. Besonderheiten Robustes Obermaterial Solidbreath® Futter, für trockene Füße Herausnehmbare, recycelte Einlegesohle Rutschsichere Laufsohle, umweltfreundlich HighSafe-Tex® Durchtrittschutz Spezifikationen Obermaterial: Leder Futter: Solidbreath®Sohle: PU Schutzkappe: Aluminium Durchtrittschutz: Textil Normen: EN ISO 20345 S3 SRC118,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.